
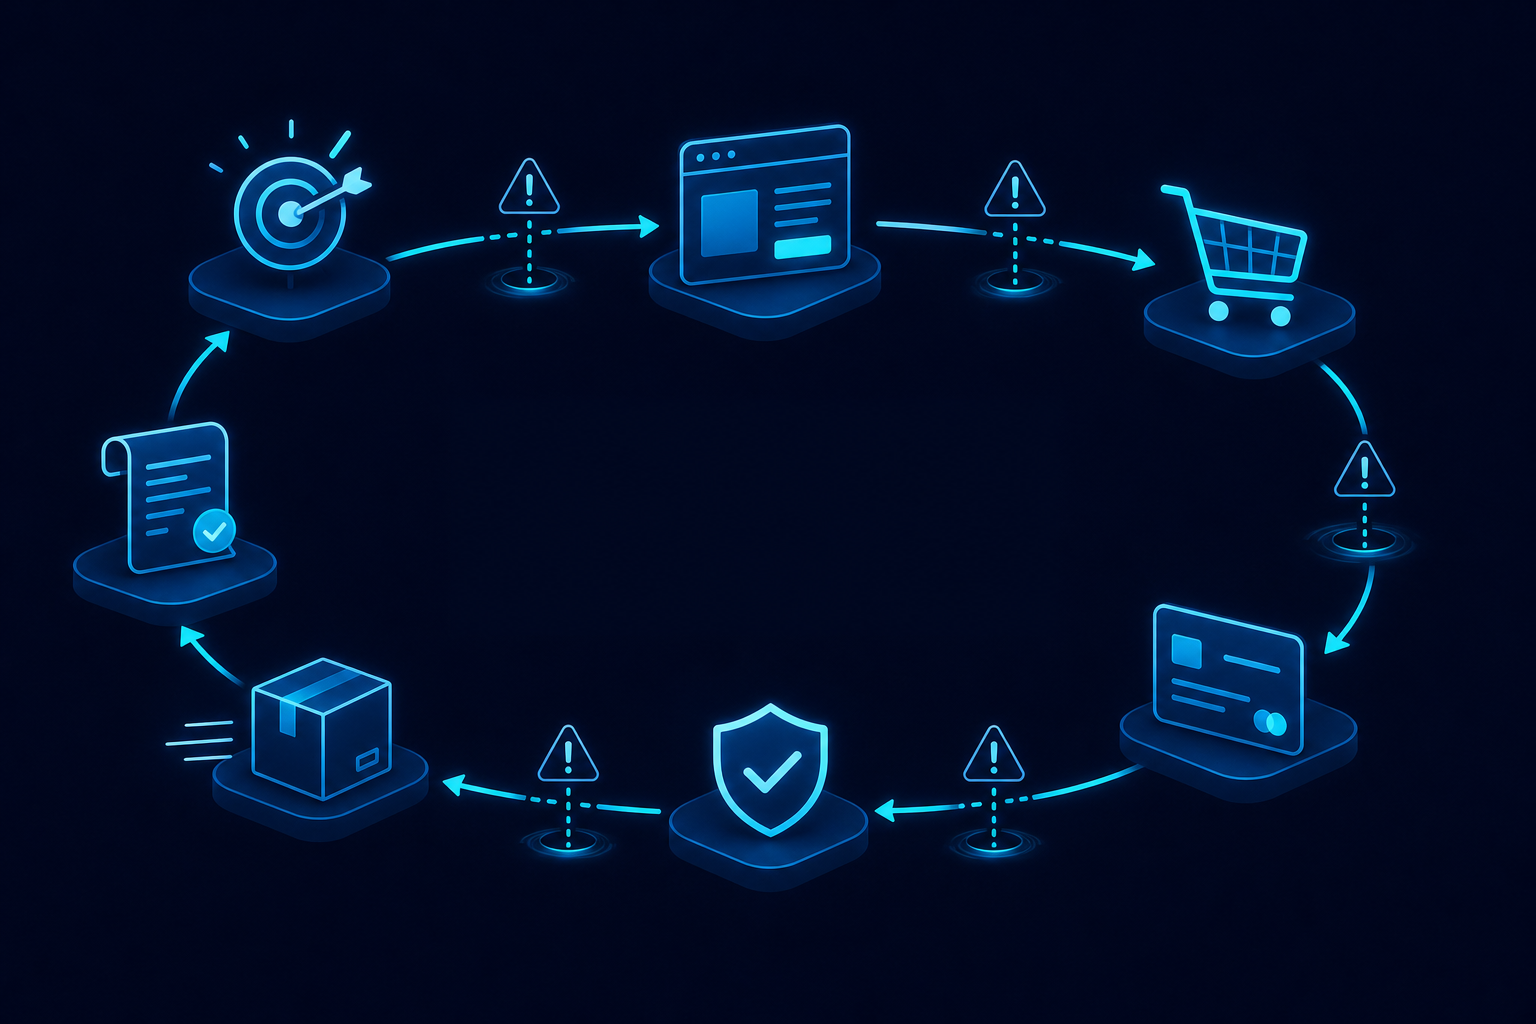
Un commercial signe un devis le jeudi. Le lundi suivant, l'ADV découvre que la remise accordée n'est pas dans le système. La livraison part, la facture est émise avec un autre tarif, le client conteste et le paiement attend. Chacun a fait son travail dans son périmètre, mais le cycle, lui, a cassé quelque part entre deux services.
C'est le quotidien de beaucoup d'ETI et de PME : le Lead-to-Cash est rarement piloté de bout en bout. Cet article en pose la définition, détaille les étapes, situe les frictions et la perte de marge, puis explique dans quel ordre agir.
Définition : qu'est-ce que le cycle Lead-to-Cash ?
Le Lead-to-Cash (L2C) désigne l'ensemble des étapes qui mènent d'un contact commercial à l'encaissement du paiement. Il couvre le marketing, les ventes, l'administration des ventes, la logistique ou la production, la facturation et le recouvrement.
Son intérêt est de relier ce que les organisations séparent d'habitude. Le CRM appartient aux ventes, l'ERP à la finance et aux opérations, et le suivi des relances à la comptabilité. Le L2C regarde le chemin complet, celui que parcourt réellement une affaire, et non la performance de chaque service pris isolément.
Les sept étapes du cycle
- Génération de leads : salons, site web, recommandations, prospection sortante. Les contacts entrent dans le CRM, ou parfois dans un tableur.
- Qualification : on détermine si le besoin, le budget et le calendrier justifient d'investir du temps commercial.
- Devis : chiffrage, conditions commerciales, validation interne des remises et des délais.
- Commande : acceptation du devis, saisie dans l'ERP, vérification de la solvabilité et des conditions de paiement.
- Livraison : expédition de biens ou exécution de services, avec la preuve de livraison correspondante.
- Facturation : émission de la facture conforme à la commande et à ce qui a été livré.
- Encaissement : suivi des échéances, relances, lettrage et traitement des litiges.
Les points de friction classiques, étape par étape
Les frictions se répètent d'une entreprise à l'autre, surtout aux points de passage entre services.
- Leads : doublons, sources non tracées, relances oubliées faute de propriétaire clair.
- Qualification : critères implicites, propres à chaque commercial, qui font varier le tri d'une personne à l'autre.
- Devis : tarifs et remises hors du système, validations par e-mail, versions multiples d'un même document.
- Commande : ressaisie manuelle entre CRM et ERP, conditions particulières communiquées à l'oral.
- Livraison : écarts entre ce qui a été vendu, préparé et expédié, et preuves de livraison difficiles à retrouver.
- Facturation : factures émises avec retard, erreurs de prix ou de quantité, informations client incomplètes. La facturation électronique obligatoire rend ces défauts plus visibles.
- Encaissement : relances faites au cas par cas, litiges traités sans historique, paiements difficiles à rapprocher.
Où se perd la marge
La marge se perd rarement d'un seul coup. Elle s'érode par petites fuites, discrètes, que personne ne mesure parce qu'elles se situent entre deux services :
- des remises accordées hors cadre et jamais remontées ;
- des prestations livrées mais non facturées, ou facturées trop tard ;
- des avoirs émis pour corriger des erreurs évitables ;
- du temps de collaborateurs qualifiés consacré à ressaisir et à vérifier ;
- un besoin de trésorerie accru par des délais de paiement qui s'allongent. Nous avons détaillé ce point dans notre article sur la réduction du DSO.
Une erreur de prix, par exemple, se paie trois fois : à la facturation, dans le litige, puis dans le délai d'encaissement.
Structurer avant d'automatiser
La tentation est d'équiper tout de suite chaque étape d'un outil ou d'un agent. Or on ne peut pas automatiser le chaos : un processus flou, automatisé, produit des erreurs plus vite. Nous détaillons cette logique dans par où commencer concrètement.
Trois préalables suffisent pour commencer :
- Cartographier le cycle réel, pas celui du manuel de procédures. La méthode BPMN terrain sert à cela.
- Nommer un responsable par étape et par décision : qui valide une remise, qui débloque une commande, qui tranche un litige.
- Rendre les règles explicites : seuils de remise, conditions de paiement, cas d'exception. L'objectif est une organisation requêtable, où la réponse à « pourquoi cette facture est-elle à ce montant ? » se retrouve sans interroger trois personnes.
Cette phase est celle d'un audit de processus, dont la méthode est décrite dans cet article. Les données de l'ERP comptent aussi : voir les prérequis ERP.
Ce que l'IA peut prendre en charge
Une fois le cycle structuré, des agents IA peuvent reprendre des tâches répétitives et bien bornées :
- enrichir et dédoublonner les leads, puis les pré-qualifier selon des critères écrits ;
- préparer un devis à partir des règles tarifaires et signaler les remises hors cadre ;
- contrôler la cohérence entre devis, commande et livraison avant facturation ;
- rédiger et déclencher les relances de paiement selon l'échéancier ;
- rapprocher les paiements et préparer le dossier des litiges.
Les décisions à enjeu, comme une dérogation commerciale importante ou un litige sensible, restent humaines. Le principe est expliqué dans notre article sur le human-in-the-loop. Pour une vue plus détaillée côté IA, voir ce que l'IA change vraiment dans le Lead-to-Cash.
Un scénario hypothétique
Ce scénario est illustratif, il ne décrit pas un client réel.
Prenons une PME industrielle fictive qui vend des pièces sur devis. Ses commerciaux appliquent des remises selon leur jugement, l'ADV ressaisit chaque commande dans l'ERP, et la facturation attend que la logistique confirme les expéditions. Après une cartographie, l'entreprise constate que la plupart des litiges viennent d'un même point : les conditions négociées ne sont pas transmises à l'ADV.
Elle commence par écrire une grille de remises et par définir qui valide les exceptions. Ensuite seulement, un agent compare chaque commande aux conditions du devis et signale les écarts avant l'expédition. L'automatisation n'a rien créé ici, elle a fait respecter une règle qui existait enfin.
Par où commencer ?
Le Lead-to-Cash ne s'améliore pas par un outil de plus, mais par un cycle lisible, des responsabilités claires et des automatisations placées là où la règle est stable. Vous trouverez notre approche complète sur la page Lead-to-Cash.
Vous voulez savoir où votre cycle Lead-to-Cash perd du temps et de la marge ? Commencez par un audit de processus pour cartographier l'existant et identifier les premiers cas d'usage tenables, ou contactez-nous pour en discuter.